Rozšírený omyl hovorí, že poisťovňa musí poslať peniaze do 15 dní od nehody. Nie je to tak: lehota na výplatu sa počíta až od skončenia šetrenia. Ak práve riešite, ako prebieha likvidácia škody krok za krokom, najskôr zabezpečte miesto nehody a až potom riešte oznámenie, obhliadku a spôsob opravy.
Čo znamená likvidácia škody a kto má čo urobiť?
Čo poisťovňa pri likvidácii zisťuje
Likvidácia poistnej udalosti je postup, ktorým poisťovňa zisťuje, čo sa stalo, kto za škodu zodpovedá, aké poškodenie vzniklo a či ho má podľa poistnej zmluvy alebo zákona uhradiť. Končí sa výplatou poistného plnenia, prípadne oznámením, že poisťovňa plniť nebude alebo plnenie zníži. Pri aute sa pritom často stretnú dve rôzne poistky: povinné zmluvné poistenie (PZP) vinníka a havarijné poistenie poškodeného vozidla.
Ak nehodu spôsobí iný vodič, nárok na náhradu škody si spravidla uplatňujete v jeho poisťovni. Z PZP sa hradí škoda spôsobená iným, nie poškodenie vlastného auta vinníka. Rozsah, na čo možno žiadať náhradu, približuje prehľad krytia povinného zmluvného poistenia. Základné informácie o tom, ako si vybrať poistenie auta, sa vám zídu najmä pri obnove zmluvy po skúsenosti so škodou.
Keď si ujasníte, ako prebieha likvidácia škody krok za krokom, ľahšie rozlíšite vlastné úlohy od úloh poisťovne. Vy musíte udalosť oznámiť, poskytnúť pravdivé informácie a doložiť požadované doklady. Poisťovňa má začať šetrenie bez zbytočného odkladu, posúdiť podklady a vysvetliť výpočet plnenia.
Čo urobiť bezprostredne po nehode
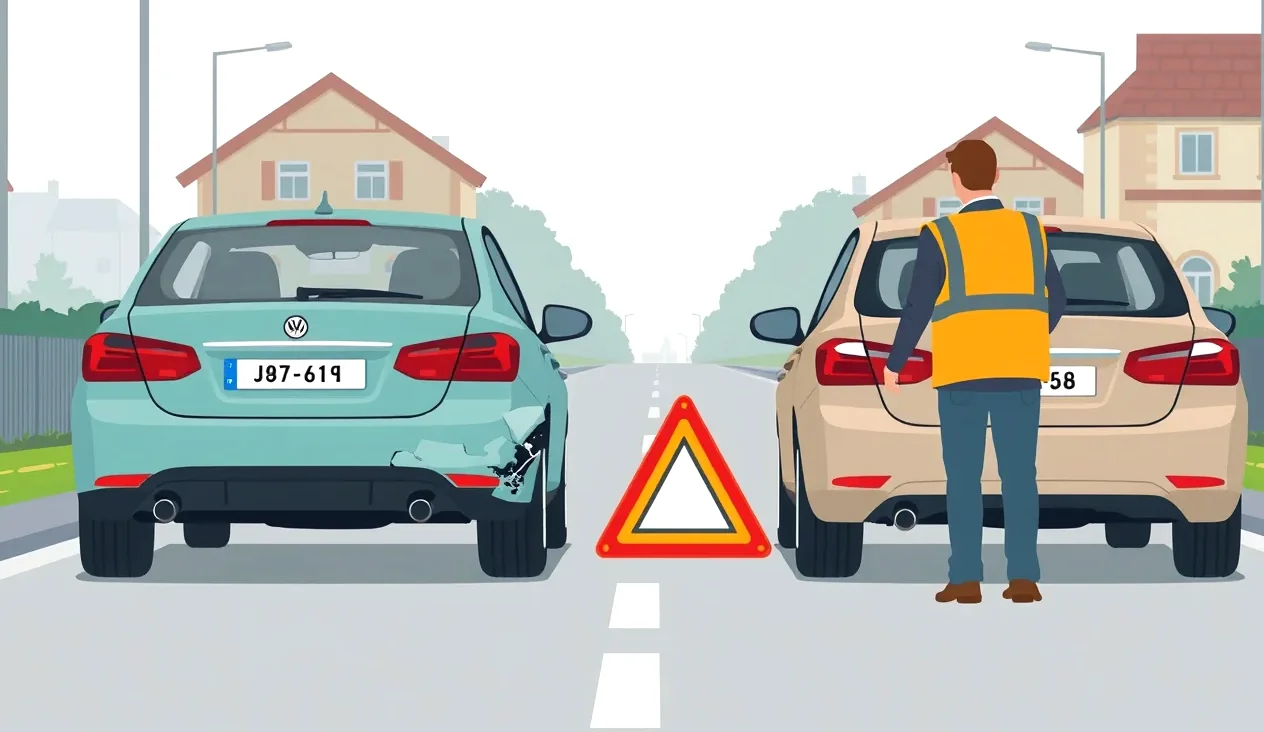
Najskôr zastavte, zapnite výstražné svetlá a postarajte sa o bezpečnosť ľudí. Pri zranení volajte záchrannú službu. Polícia je potrebná najmä pri zranení alebo usmrtení, poškodení cesty či verejnoprospešného zariadenia, úniku nebezpečných látok, podozrení na alkohol alebo inú návykovú látku a vtedy, keď sa účastníci nevedia dohodnúť na zavinení. Povinnosti účastníkov upravuje zákon č. 8/2009 Z. z. o cestnej premávke.
Ak polícia nie je potrebná a účastníci sa zhodnú na priebehu, vyplňte a podpíšte záznam o dopravnej nehode. Odfoťte polohu vozidiel ešte pred ich premiestnením, poškodenia, evidenčné čísla a miesto nehody. Zapíšte kontakty svedkov aj údaje o poisťovni druhého vodiča. Praktický návod na vyplnenie záznamu o nehode pomôže skontrolovať, či v ňom nechýbajú dôležité údaje; ďalšie pokyny nájdete aj pri vyplňovaní tlačiva po nehode.
Neodchádzajte bez toho, aby ste si overili, že máte údaje druhého vodiča a podpísaný záznam. Podpis potvrdzuje zapísané okolnosti, ale automaticky neznamená, že poisťovňa musí prevziať každý záver účastníkov o vine. Poisťovňa si zodpovednosť vyhodnocuje podľa všetkých dostupných dôkazov.
Ako nahlásiť škodu a čo nasleduje po oznámení?
Kto škodu oznamuje a dokedy
Škodu treba nahlásiť poisťovni, z ktorej poistky sa má plniť. Ak ste nehodu zavinili, máte povinnosť písomne oznámiť udalosť svojej poisťovni z PZP do 15 dní pri nehode na Slovensku a do 30 dní pri nehode v zahraničí. Poškodený si uplatňuje nárok v poisťovni vinníka; aj jemu sa oplatí oznámiť škodu bez odkladu, aby mohla poisťovňa začať konať. Presné povinnosti a časté omyly pri lehotách rozoberajú najčastejšie chyby pri hlásení poistnej udalosti.
Ak máte vlastné havarijné poistenie a chcete využiť jeho krytie, oznámte škodu aj svojej poisťovni podľa zmluvných podmienok. Nie je správne predpokladať, že druhý vodič všetko vybaví za vás. V prípade, že sa na nehode podieľalo viac vozidiel alebo sa účastníci nezhodnú, uveďte to pri oznámení a priložte dostupné dôkazy.
Škodu možno podľa možností poisťovne nahlásiť telefonicky, cez online formulár alebo v mobilnej aplikácii. Pri telefonáte si poznačte číslo škodovej udalosti a meno pracovníka, s ktorým ste hovorili. Online podanie si uložte alebo odfoťte, aby ste mali potvrdenie, čo a kedy ste odoslali. Podrobný postup pri online nahlásení nehody opisuje, ako podať oznámenie bez návštevy pobočky.
Doklady, obhliadka a prvé rozhodnutie poisťovne
Pripravte si najmä číslo poistnej zmluvy, údaje o vozidle a účastníkoch, záznam o nehode alebo číslo policajného záznamu, fotografie a číslo bankového účtu. Poisťovňa môže žiadať aj osvedčenie o evidencii vozidla, doklad o vlastníctve alebo ďalšie dokumenty podľa okolností. Ak niektorý doklad ešte nemáte, oznámte to likvidátorovi a opýtajte sa, či možno šetrenie začať s tým, čo už máte.
Po nahlásení poisťovňa zvyčajne dohodne obhliadku. Bežne klienta kontaktuje do 24 až 48 hodín, no rýchlosť závisí od prípadu a dostupnosti technika. Obhliadka môže byť osobná alebo sa pri menšej škode uskutoční z fotografií odoslaných cez aplikáciu. Pri digitálnej samoobhliadke odfoťte celé vozidlo zo štyroch diagonálnych smerov tak, aby bolo vidieť evidenčné číslo, potom detaily poškodení, stav tachometra a obe strany technického preukazu.
Pred obhliadkou nezačínajte s opravou ani nevymieňajte poškodené diely bez dohody s poisťovňou. Ak auto nie je bezpečné alebo pojazdné, kontaktujte asistenčnú službu a odťahovú službu; odložte si doklady o výdavkoch. Pri oprave môže servis po rozobratí nájsť ďalšie poškodenie. Vtedy požiadajte o doobhliadku skôr, než diely vyhodia alebo zakryjú. Viac o obhliadke vozidla a doobhliadke vysvetľuje, čo si vopred potvrdiť s poisťovňou.
Ak sa pýtate, ako prebieha likvidácia škody krok za krokom po nahlásení, spravidla nasleduje posúdenie zodpovednosti, kontrola dokladov a kalkulácia opravy. Poisťovňa môže potrebovať ďalšie informácie od vodičov, servisu alebo polície. Stav vybavovania si overujte pod číslom udalosti; pri dlhšom čakaní pomôže návod, ako zistiť stav poistnej udalosti.
Pri PZP má poisťovateľ podľa zákona č. 381/2001 Z. z. ukončiť prešetrovanie do troch mesiacov od oznámenia škodovej udalosti. Ak ho v tejto lehote nemôže skončiť, musí písomne oznámiť dôvody. Po skončení šetrenia je poistné plnenie splatné do 15 dní. Preto sa 15 dní nepočíta od dátumu nehody ani od prvého telefonátu poisťovni.
Kedy sa oplatí rozpočet a ako sa rieši DPH?
Výplata podľa rozpočtu alebo oprava cez servis
Po obhliadke poisťovňa určí rozsah poškodenia a vypočíta náklady. Potom sa môže ponúknuť viac možností. Pri oprave cez zmluvný servis poisťovňa často vystaví krycí list: náklady uhrádza priamo servisu v schválenom rozsahu a vy platíte len prípadnú spoluúčasť alebo položky, ktoré poistka nepokrýva. Pred odovzdaním auta si ujasnite, kto schvaľuje dodatočné práce a komu servis pošle faktúru.
Pri rozpočtovom plnení poisťovňa vyplatí sumu vypočítanú na opravu a vy rozhodujete, či a kde auto opravíte. Faktúry za opravu poisťovňa pri tomto spôsobe spravidla nevyžaduje, no suma nemusí zodpovedať skutočnej cene servisu. Kalkulácia môže počítať s inými dielmi alebo nižšou hodinovou sadzbou. Preto si pred súhlasom vyžiadajte cenový odhad zo servisu a porovnajte ho s ponukou poisťovne.
Rozpočet môže byť praktický pri menšom poškodení, ak viete zabezpečiť lacnejšiu opravu alebo auto opravovať postupne. Pri rozsiahlej škode je riskantné prijať nízku sumu bez preverenia, pretože rozdiel môže zostať na vás. Vinník zároveň nemá automaticky nárok žiadať z PZP preplatenie škody na vlastnom aute. Ak porovnávate vlastné krytie a cenu poistky, pozrite si podmienky havarijného poistenia ešte pred ďalšou škodou.
Pri otázke, ako prebieha likvidácia škody krok za krokom pri rozpočte, je podstatné zistiť, čo presne suma zahŕňa. Skontrolujte počet pracovných hodín, sadzbu servisu, ceny a typ dielov, lakovanie aj prípadné krátenie. Ak sa škoda ukáže väčšia až po demontáži, obráťte sa na poisťovňu so žiadosťou o doobhliadku. Poškodené diely ponechajte, kým vám nepotvrdí, že ich už nepotrebuje vidieť.
DPH, amortizácia a faktúry
Pri DPH záleží na tom, kto náhradu žiada a či si môže daň z opravy odpočítať. Ak je poškodený platiteľom DPH s právom na odpočet, poisťovňa môže pri výpočte zohľadniť, že DPH si uplatní v daňovom priznaní. Ak poškodený právo na odpočet nemá, DPH môže byť súčasťou skutočného nákladu. Pri čiastočnom nároku, zmiešanom pracovnom a súkromnom používaní vozidla alebo pri rozpočte si vyžiadajte od poisťovne písomné vysvetlenie, akú sumu a z akého dôvodu započítala.
Pri škode z PZP vinníka sa môže objaviť aj amortizácia dielov, teda zníženie náhrady s odôvodnením, že nový diel zvýši hodnotu staršieho vozidla. Poisťovňa môže použiť aj ceny neoriginálnych dielov alebo vlastné sadzby práce. Neuspokojte sa iba s ústnym vysvetlením: požiadajte o kalkuláciu, v ktorej sú jednotlivé položky viditeľné. Ak nesúhlasíte, priložte ponuku servisu alebo odborné stanovisko a požiadajte o nové posúdenie.
Pozor na časté riziko: nepodpisujte dohodu o konečnej výške náhrady ani vyhlásenie o úplnom vyrovnaní, kým nerozumiete jeho následkom. Takým podpisom sa môžete vzdať ďalších nárokov. Rovnako si pred prijatím rozpočtu overte, či nejde o sumu, ktorá pokryje len časť opravy. Ak sa výška plnenia po preverení stále javí nesprávna, postup pri nesúhlase s rozhodnutím poisťovne zahŕňa písomnú námietku a doloženie dôkazov.
Mám žiadať plnenie z PZP vinníka alebo z havarijného poistenia?
Rozdiel v spoluúčasti a v tom, kto platí
Ak nehodu zavinil iný vodič, nárok na škodu na vašom aute uplatňujete z jeho PZP. Pri tomto nároku sa neuplatňuje vaša spoluúčasť z havarijného poistenia. Poisťovňa vinníka však preverí, či vodič zodpovedá za celú škodu, a môže posúdiť aj spoluzavinenie. Pravidlá, ktoré môžu ovplyvniť vlastný podiel na škode z havarijného poistenia, sa líšia od nároku voči poisťovni vinníka.
Ak ste nehodu spôsobili vy, PZP uhradí škodu iným účastníkom, nie opravu vášho auta. Vlastné vozidlo si môžete dať opraviť z havarijného poistenia, ak sa naň vzťahuje daná udalosť a neplatí výluka. Pri vlastnej poistke počítajte so spoluúčasťou. Bežná zmluva môže mať napríklad percentuálnu spoluúčasť s minimálnou sumou alebo pevnú sumu; rozhodujú vaše poistné podmienky.
Ak máte nárok na plnenie z oboch možností, ešte pred rozhodnutím sa opýtajte poisťovní, aký postup odporúčajú a ako sa bude riešiť prípadné uplatnenie nároku voči vinníkovi. Pri havarijnom poistení môže byť oprava vybavená jednoduchšie, ale najprv zaplatíte spoluúčasť. Jej prípadné vymáhanie od poisťovne vinníka nemusí byť automatické ani okamžité. Porovnajte preto čas, spoluúčasť, podmienky zmluvy a to, či sú dôkazy o zodpovednosti jasné.
Ak si kladiete otázku, ako prebieha likvidácia škody krok za krokom pri vlastnom kasku, začnite poistnou zmluvou: overte si výluky, povinnosť nahlásiť škodu a dohodnutú spoluúčasť. Pri financovanom aute môže byť plnenie vinkulované v prospech lízingovej spoločnosti. Vtedy môže byť potrebný jej súhlas alebo devinkulácia, inak sa výplata na váš účet zdrží.
Čo sa stane pri totálnej škode
Totálna škoda nemusí znamenať, že auto nemožno fyzicky opraviť. Ekonomická totálna škoda vzniká najmä vtedy, keď náklady na opravu dosiahnu podstatnú časť všeobecnej hodnoty vozidla pred nehodou. Podľa poistných podmienok sa hranica často pohybuje približne pri 70 až 80 percentách tejto hodnoty. Technická totálna škoda je iný prípad: vozidlo sa nedá opraviť tak, aby bolo bezpečné alebo spôsobilé na premávku.
Pri totálnej škode sa plnenie spravidla počíta z všeobecnej hodnoty auta bezprostredne pred nehodou, od ktorej sa odpočíta hodnota použiteľných zvyškov. Pri havarijnom poistení sa odpočíta aj dohodnutá spoluúčasť. Neznamená to automaticky sumu, za ktorú kúpite rovnaké vozidlo v bazári. Skontrolujte vek, výbavu, stav, nájazd a podklady k oceneniu; postup na výpočet totálnej škody vysvetľuje rozdiel medzi hodnotou auta a cenou jeho vraku.
Pri niektorých vozidlách sa použiteľné zvyšky predávajú cez elektronickú aukciu vraku. Pred rozhodnutím si overte, kto vrak prevezme, za akú cenu a aké doklady treba odovzdať. Ak auto patrí lízingovej spoločnosti, dohodnite postup aj s ňou. Neodovzdávajte vozidlo ani nepodpisujte dokumenty o prevode bez toho, aby ste poznali výšku plnenia a povinnosti týkajúce sa zvyškov.
Čo ak vinník ušiel alebo nemal PZP?
Nezistené alebo nepoistené vozidlo
Ak vinník z miesta ušiel, čo najskôr zavolajte políciu a oznámte všetko, čo si pamätáte: farbu a typ auta, evidenčné číslo, smer jazdy aj možných svedkov. Odfoťte poškodenie a okolie, zistite, či sú v blízkosti kamery, a požiadajte o uchovanie záznamu. Pri poškodení na parkovisku bez známeho vodiča môže byť ťažké preukázať, kto škodu spôsobil; podrobnosti o právach poškodeného pri úteku vinníka závisia aj od toho, či sa pôvodcu podarí zistiť.
Ak sa vozidlo nepodarí identifikovať alebo zodpovedné vozidlo nemá PZP, poškodený môže uplatniť nárok z garančného fondu, ktorý spravuje Slovenská kancelária poisťovateľov. Nárok sa posudzuje podľa okolností a pravidiel zákona; pri neznámom vinníkovi je dôležité najmä riadne oznámenie polícii a dôkazy o škode. Postup na uplatnenie nároku z garančného fondu vám pomôže pripraviť podanie.
Ak uvažujete, ako prebieha likvidácia škody krok za krokom bez známeho vinníka, počítajte s tým, že preverovanie môže trvať dlhšie. Poisťovňa alebo kancelária môže čakať na policajné zistenia a vyžiadať si ďalšie podklady. Neopravujte auto pred obhliadkou bez dohody a uschovajte potvrdenie o odťahu, parkovaní či uskladnení. Ak máte havarijné poistenie, súčasne sa informujte, či možno škodu riešiť z vlastnej zmluvy.
Časté otázky o likvidácii škody na aute
Musím volať políciu pri každej nehode? Nie. Polícia je povinná v zákonom stanovených prípadoch, napríklad pri zranení, alkohole, poškodení cesty alebo nezhode o zavinení. Ak sa účastníci dohodnú a nejde o taký prípad, vyplnia záznam o nehode.
Môžem auto opraviť ešte pred obhliadkou? Bez dohody s poisťovňou to nerobte. Ak je oprava nevyhnutná, najskôr škodu dôkladne odfoťte a vyžiadajte si pokyn poisťovne. Poškodené diely zatiaľ nevyhadzujte.
Čo ak servis po rozobratí nájde ďalšie poškodenie? Požiadajte o doobhliadku a práce, ktoré rozšíria opravu, nezačínajte bez jej zdokumentovania. Servis by mal poškodenie odfotografovať a počkať na stanovisko poisťovne.
Čo robiť, ak servisná faktúra vyššia než schválená suma? Vyžiadajte si rozpis rozdielu a pošlite ho poisťovni spolu s faktúrou a vysvetlením servisu. Poisťovňa môže uznať dodatočné práce, ak boli potrebné a riadne doložené, no úhrada rozdielu nie je automatická.
Prečo mi peniaze neprišli do 15 dní od nehody? Pri PZP plynie 15-dňová lehota na výplatu až od skončenia šetrenia, nie od nehody. Poisťovateľ má na ukončenie prešetrovania tri mesiace od oznámenia; ak ho nestihne, musí písomne vysvetliť dôvody.
Môže poisťovňa odmietnuť plnenie pre neplatnú technickú kontrolu? Samotná neplatná kontrola ešte nevysvetľuje, či má poisťovňa plniť. Rozhodujú okolnosti nehody, príčinná súvislosť a poistné podmienky. Žiadajte písomné odôvodnenie a skontrolujte, či poisťovňa vysvetlila, ako technický stav ovplyvnil vznik škody.
Môžem si auto opraviť svojpomocne a žiadať rozpočtové plnenie? Rozpočtová výplata môže byť možná aj bez faktúr za opravu, ale poisťovňa musí najskôr posúdiť škodu. Pred opravou zabezpečte obhliadku a overte si, či jej postup umožňuje opraviť auto svojpomocne.
Mám nárok na náhradné vozidlo? Náklady na náhradné vozidlo sa posudzujú podľa okolností, potrebnosti a primeranej doby používania. Odložte zmluvu o prenájme aj doklady o platbe a nárok vopred preberte s poisťovňou.
Čo ak vinník škodu svojej poisťovni nenahlási? Poškodený môže oznámiť škodu priamo poisťovni vinníka a uplatniť si nárok s vlastnými dokladmi. Nečakajte, kým oznámenie podá druhý vodič.
Čo ak poisťovňa čaká na políciu a šetrenie sa predlžuje? Požiadajte ju písomne o informáciu, čo konkrétne chýba a aký je dôvod čakania. Pri PZP má poisťovateľ pri nedokončenom šetrení v zákonnej lehote oznámiť dôvody; všetku ďalšiu komunikáciu si uchovajte.